Domain leben-im-allgaeu.de kaufen?
Wir ziehen mit dem Projekt
leben-im-allgaeu.de um.
Sind Sie am Kauf der Domain
leben-im-allgaeu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leben-im-allgaeu.de kaufen?
Sind Transportkosten variable Kosten?
Ja, Transportkosten gelten in der Regel als variable Kosten, da sie direkt von der Menge der transportierten Güter abhängen. Je mehr Güter transportiert werden, desto höher sind die Transportkosten. **
Sind Materialeinzelkosten variable Kosten?
Sind Materialeinzelkosten variable Kosten? Materialeinzelkosten sind in der Regel variable Kosten, da sie direkt mit der Produktionsmenge variieren. Je mehr Einheiten eines Produkts hergestellt werden, desto höher sind in der Regel die Materialeinzelkosten. Diese Kosten ändern sich also entsprechend der Produktionsmenge und können als variable Kosten betrachtet werden. Es ist wichtig, die Unterscheidung zwischen variablen und fixen Kosten zu verstehen, um die Gesamtkosten eines Unternehmens genau zu analysieren und zu planen. In vielen Kostenrechnungssystemen werden Materialeinzelkosten als variable Kosten betrachtet. **

Ähnliche Suchbegriffe für Variable Kosten
Top-Angebote
Produkte zum Begriff Variable Kosten:
-
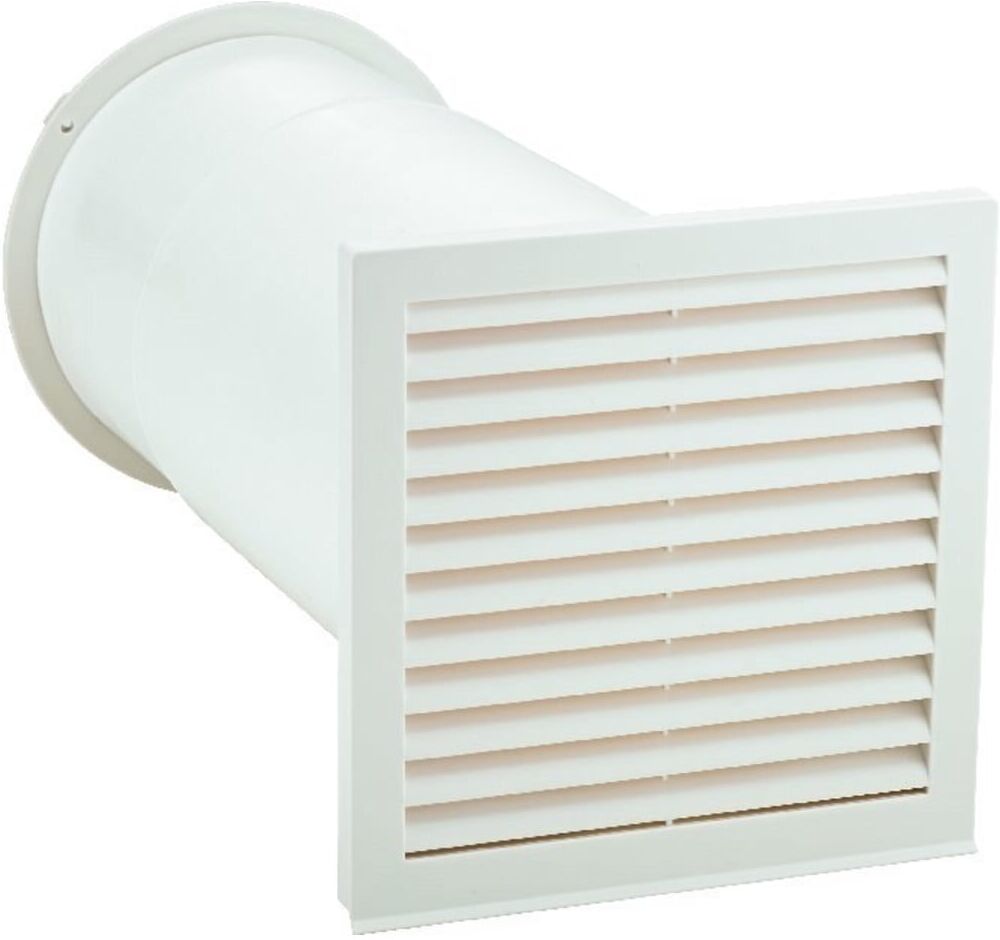
Remko Variable Wanddurchführung (1613118)Einleitung Wanddurchführung, variabel für RKL 300 Eco und RKL 360 EcoHinweis: Eigenschaften • Für die Installation der Wanddurchführung wird eine Kernbohrung mit einem Durchmesser von 135 mm in der Außenwand benötigt.\n• Die maximale Wandstärke darf 480 mm betragen (1613118)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remko Variable Wanddurchführung (1613112)Einleitung Wanddurchführung, variabel für MKT 255 Eco und MKT 295 EcoHinweis: Eigenschaften • Für die Installation der Wanddurchführung wird eine Kernbohrung mit einem Durchmesser von 162 mm in der Außenwand benötigt.\n• Die maximale Wandstärke darf 460 mm betragen (1613112)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Variable berechnenMit diesen Materialien wird elementares mathematisches Wissen im Bereich "Variable berechnen" trainiert und gefestigt. Das Material eignet sich für den Einsatz im Unterricht und in der Nachhilfe genauso wie als zusätzliche Übungseinheit für zu Hause. Lösungsseiten zu allen Arbeitsblättern ermöglichen eine selbstständige Überprüfung der Ergebnisse.9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
-
Sind Gemeinkosten variable Kosten?
Sind Gemeinkosten variable Kosten? Gemeinkosten sind in der Regel fixe Kosten, die unabhängig von der Produktionsmenge anfallen. Sie umfassen Ausgaben wie Miete, Versicherungen und Verwaltungskosten, die nicht direkt mit der Produktion eines bestimmten Produkts in Verbindung stehen. Variable Kosten hingegen variieren mit der Produktionsmenge und umfassen beispielsweise Material- und Arbeitskosten. Gemeinkosten können jedoch auch teilweise variabel sein, wenn sie sich aufgrund von Produktionsänderungen ändern. Insgesamt sind Gemeinkosten jedoch in der Regel fixe Kosten. **
-
Sind Umsatzkosten variable Kosten?
Ja, Umsatzkosten sind in der Regel variable Kosten, da sie direkt mit dem Umsatz eines Unternehmens zusammenhängen. Je höher der Umsatz, desto höher sind in der Regel auch die Umsatzkosten. Allerdings können auch fixe Kosten in den Umsatzkosten enthalten sein, wie beispielsweise Mietkosten für Verkaufsräume. **

Wann sind variable Kosten Gemeinkosten?
Variable Kosten sind dann Gemeinkosten, wenn sie auf mehrere Kostenstellen oder Produkte verteilt werden müssen und nicht direkt einem bestimmten Kostenträger zugeordnet werden können. Dies ist häufig der Fall, wenn die variable Kosten für allgemeine Betriebsmittel wie Strom, Wasser oder Reinigungsdienste anfallen. In solchen Fällen werden die variablen Kosten als Gemeinkosten betrachtet, da sie nicht eindeutig einem bestimmten Produkt oder einer bestimmten Abteilung zugeordnet werden können. Die Verteilung der variablen Gemeinkosten auf die verschiedenen Kostenstellen erfolgt in der Regel anhand von Schlüsselkostenstellen oder Schlüsselkennzahlen. Dadurch wird sichergestellt, dass die Gemeinkosten fair und nachvollziehbar auf die verschiedenen Kostenträger verteilt werden. **
Was sind variable Kosten Beispiele?
Was sind variable Kosten Beispiele? Variable Kosten sind Kosten, die sich basierend auf der Produktionsmenge oder dem Verbrauch ändern. Beispiele für variable Kosten sind Rohstoffe, Arbeitskräfte, Energieverbrauch und Vertriebskosten. Je mehr Einheiten produziert oder verkauft werden, desto höher sind die variablen Kosten. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. **
Top-Angebote
Produkte zum Begriff Variable Kosten:
-
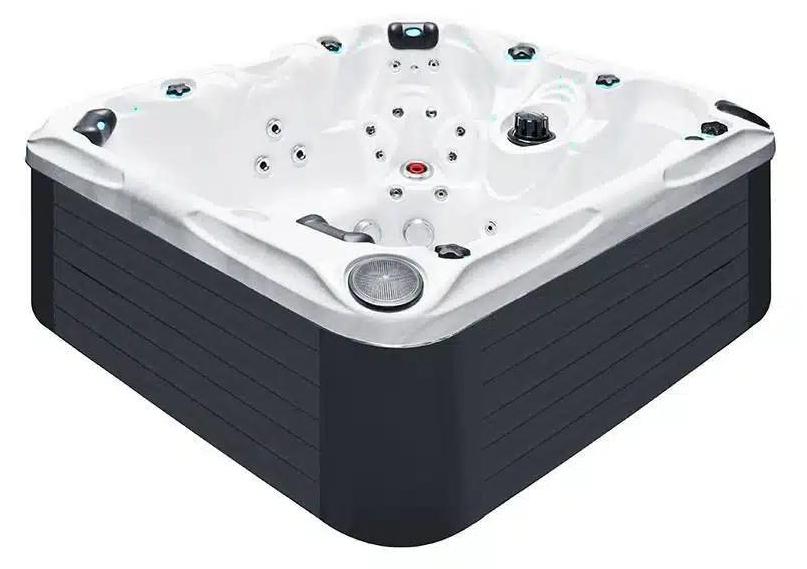
Wellness-GenussDevine Spas -Whirlpool für 5 Personen - Kraftvolle Hydrotherapie & KomfortErleben Sie ultimative Entspannung mit diesem n Whirlpool von Devine Spas, der speziell für diejenigen entwickelt wurde, die Komfort, Leistung und Stil miteinander verbinden möchten. Mit Platz für 5 Personen - 3 bequeme Sitzplätze und 2 großzügige Liegeplätze - ist dieser Whirlpool ideal sowohl für entspannte Momente allein als auch für gesellige Wellness-Momente mit Familie oder Freunden.Der Whirlpool ist mit nicht weniger als 90 leistungsstarken Hydrotherapie-Düsen ausgestattet, die von drei starken 3,0-PS-Massagepumpen angetrieben werden. Dies sorgt für eine intensive, gleichmäßig verteilte Massage, die den gesamten Körper stimuliert. In Kombination mit dem vollautomatischen Filtersystem und dem Ozon-Oxidationssystem bleibt das Wasser klar und hygienisch, bei minimalem Wartungsaufwand.Dank der wartungsfreien Verkleidung und der dreifach geschichteten Wärmedämmung wird die Wärme optimal gespeichert, was zu8700,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Varier Variable Balans - Kniestuhl🪑 Varier Variable Balans – Das Original: Der ikonische Kniestuhl für gesundes Sitzen – günstig kaufen Der Varier Variable Balans ist weit mehr als ein Möbelstück – er ist eine Legende des ergonomischen Designs. Vor über 40 Jahren von Peter Opsvik entworfen, führte dieser Stuhl das bahnbrechende balans®-Konzept ein. Er bricht mit der Tradition des statischen Sitzens und bietet Ihrem Körper die Freiheit, die er braucht. Durch die sanften Schwingbewegungen der Kufen folgt der Variable intuitiv jeder Ihrer...249,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Remko Variable Wanddurchführung (1613118)Einleitung Wanddurchführung, variabel für RKL 300 Eco und RKL 360 EcoHinweis: Eigenschaften • Für die Installation der Wanddurchführung wird eine Kernbohrung mit einem Durchmesser von 135 mm in der Außenwand benötigt.\n• Die maximale Wandstärke darf 480 mm betragen (1613118)91,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Transportkosten variable Kosten?
Ja, Transportkosten gelten in der Regel als variable Kosten, da sie direkt von der Menge der transportierten Güter abhängen. Je mehr Güter transportiert werden, desto höher sind die Transportkosten. **
-
Sind Materialeinzelkosten variable Kosten?
Sind Materialeinzelkosten variable Kosten? Materialeinzelkosten sind in der Regel variable Kosten, da sie direkt mit der Produktionsmenge variieren. Je mehr Einheiten eines Produkts hergestellt werden, desto höher sind in der Regel die Materialeinzelkosten. Diese Kosten ändern sich also entsprechend der Produktionsmenge und können als variable Kosten betrachtet werden. Es ist wichtig, die Unterscheidung zwischen variablen und fixen Kosten zu verstehen, um die Gesamtkosten eines Unternehmens genau zu analysieren und zu planen. In vielen Kostenrechnungssystemen werden Materialeinzelkosten als variable Kosten betrachtet. **
-
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Sind Fertigungslöhne variable Kosten?
Sind Fertigungslöhne variable Kosten? Variable Kosten sind Kosten, die sich direkt proportional zur Produktionsmenge ändern. Fertigungslöhne sind in der Regel variable Kosten, da sie mit der Menge der produzierten Güter variieren. Wenn mehr Produkte hergestellt werden, steigen die Fertigungslöhne entsprechend, und umgekehrt. Somit können Fertigungslöhne als variable Kosten betrachtet werden, da sie direkt von der Produktionsmenge abhängen. **
Ähnliche Suchbegriffe für Variable Kosten
-
Remko Variable Wanddurchführung (1613112)Einleitung Wanddurchführung, variabel für MKT 255 Eco und MKT 295 EcoHinweis: Eigenschaften • Für die Installation der Wanddurchführung wird eine Kernbohrung mit einem Durchmesser von 162 mm in der Außenwand benötigt.\n• Die maximale Wandstärke darf 460 mm betragen (1613112)112,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Variable berechnenMit diesen Materialien wird elementares mathematisches Wissen im Bereich "Variable berechnen" trainiert und gefestigt. Das Material eignet sich für den Einsatz im Unterricht und in der Nachhilfe genauso wie als zusätzliche Übungseinheit für zu Hause. Lösungsseiten zu allen Arbeitsblättern ermöglichen eine selbstständige Überprüfung der Ergebnisse.9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manley Variable MU MasteringManley Variable MU Mastering Version, Stereo Compressor/Limiter, komplett Röhre, MANLEY input & output Übertrager mit Nickel Laminierung in mu-metal Gehäuse, Sym. Ein- und Ausgänge (600 ohms), ALL-TUBE Schaltkreise mit jeweils 5670, 5751, 7044 oder 5687, & 12AL5 pro Kanal, Hard-wire BYPASS Schalter, Recovery 5 Stufen: 0.2s, 0.4s, 0.6s, 4sec., 8sec., Variable Attack Zeit: 25msec - 70msec, Variabler Threshold, Limiter (4:1 to 20:1) oder Kompressor (1.5 to 1), HP SC: High Pass Side Chain Filter -3dB @ 100Hz, Stereo Link Schalter, Maximum gain: 35dB, Max. output: +30dBu (26Vrms) 26dB Headroom,5999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Gemeinkosten variable Kosten?
Sind Gemeinkosten variable Kosten? Gemeinkosten sind in der Regel fixe Kosten, die unabhängig von der Produktionsmenge anfallen. Sie umfassen Ausgaben wie Miete, Versicherungen und Verwaltungskosten, die nicht direkt mit der Produktion eines bestimmten Produkts in Verbindung stehen. Variable Kosten hingegen variieren mit der Produktionsmenge und umfassen beispielsweise Material- und Arbeitskosten. Gemeinkosten können jedoch auch teilweise variabel sein, wenn sie sich aufgrund von Produktionsänderungen ändern. Insgesamt sind Gemeinkosten jedoch in der Regel fixe Kosten. **
-
Sind Umsatzkosten variable Kosten?
Ja, Umsatzkosten sind in der Regel variable Kosten, da sie direkt mit dem Umsatz eines Unternehmens zusammenhängen. Je höher der Umsatz, desto höher sind in der Regel auch die Umsatzkosten. Allerdings können auch fixe Kosten in den Umsatzkosten enthalten sein, wie beispielsweise Mietkosten für Verkaufsräume. **
-
Wann sind variable Kosten Gemeinkosten?
Variable Kosten sind dann Gemeinkosten, wenn sie auf mehrere Kostenstellen oder Produkte verteilt werden müssen und nicht direkt einem bestimmten Kostenträger zugeordnet werden können. Dies ist häufig der Fall, wenn die variable Kosten für allgemeine Betriebsmittel wie Strom, Wasser oder Reinigungsdienste anfallen. In solchen Fällen werden die variablen Kosten als Gemeinkosten betrachtet, da sie nicht eindeutig einem bestimmten Produkt oder einer bestimmten Abteilung zugeordnet werden können. Die Verteilung der variablen Gemeinkosten auf die verschiedenen Kostenstellen erfolgt in der Regel anhand von Schlüsselkostenstellen oder Schlüsselkennzahlen. Dadurch wird sichergestellt, dass die Gemeinkosten fair und nachvollziehbar auf die verschiedenen Kostenträger verteilt werden. **
-
Was sind variable Kosten Beispiele?
Was sind variable Kosten Beispiele? Variable Kosten sind Kosten, die sich basierend auf der Produktionsmenge oder dem Verbrauch ändern. Beispiele für variable Kosten sind Rohstoffe, Arbeitskräfte, Energieverbrauch und Vertriebskosten. Je mehr Einheiten produziert oder verkauft werden, desto höher sind die variablen Kosten. Im Gegensatz dazu bleiben fixe Kosten unabhängig von der Produktionsmenge konstant. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.